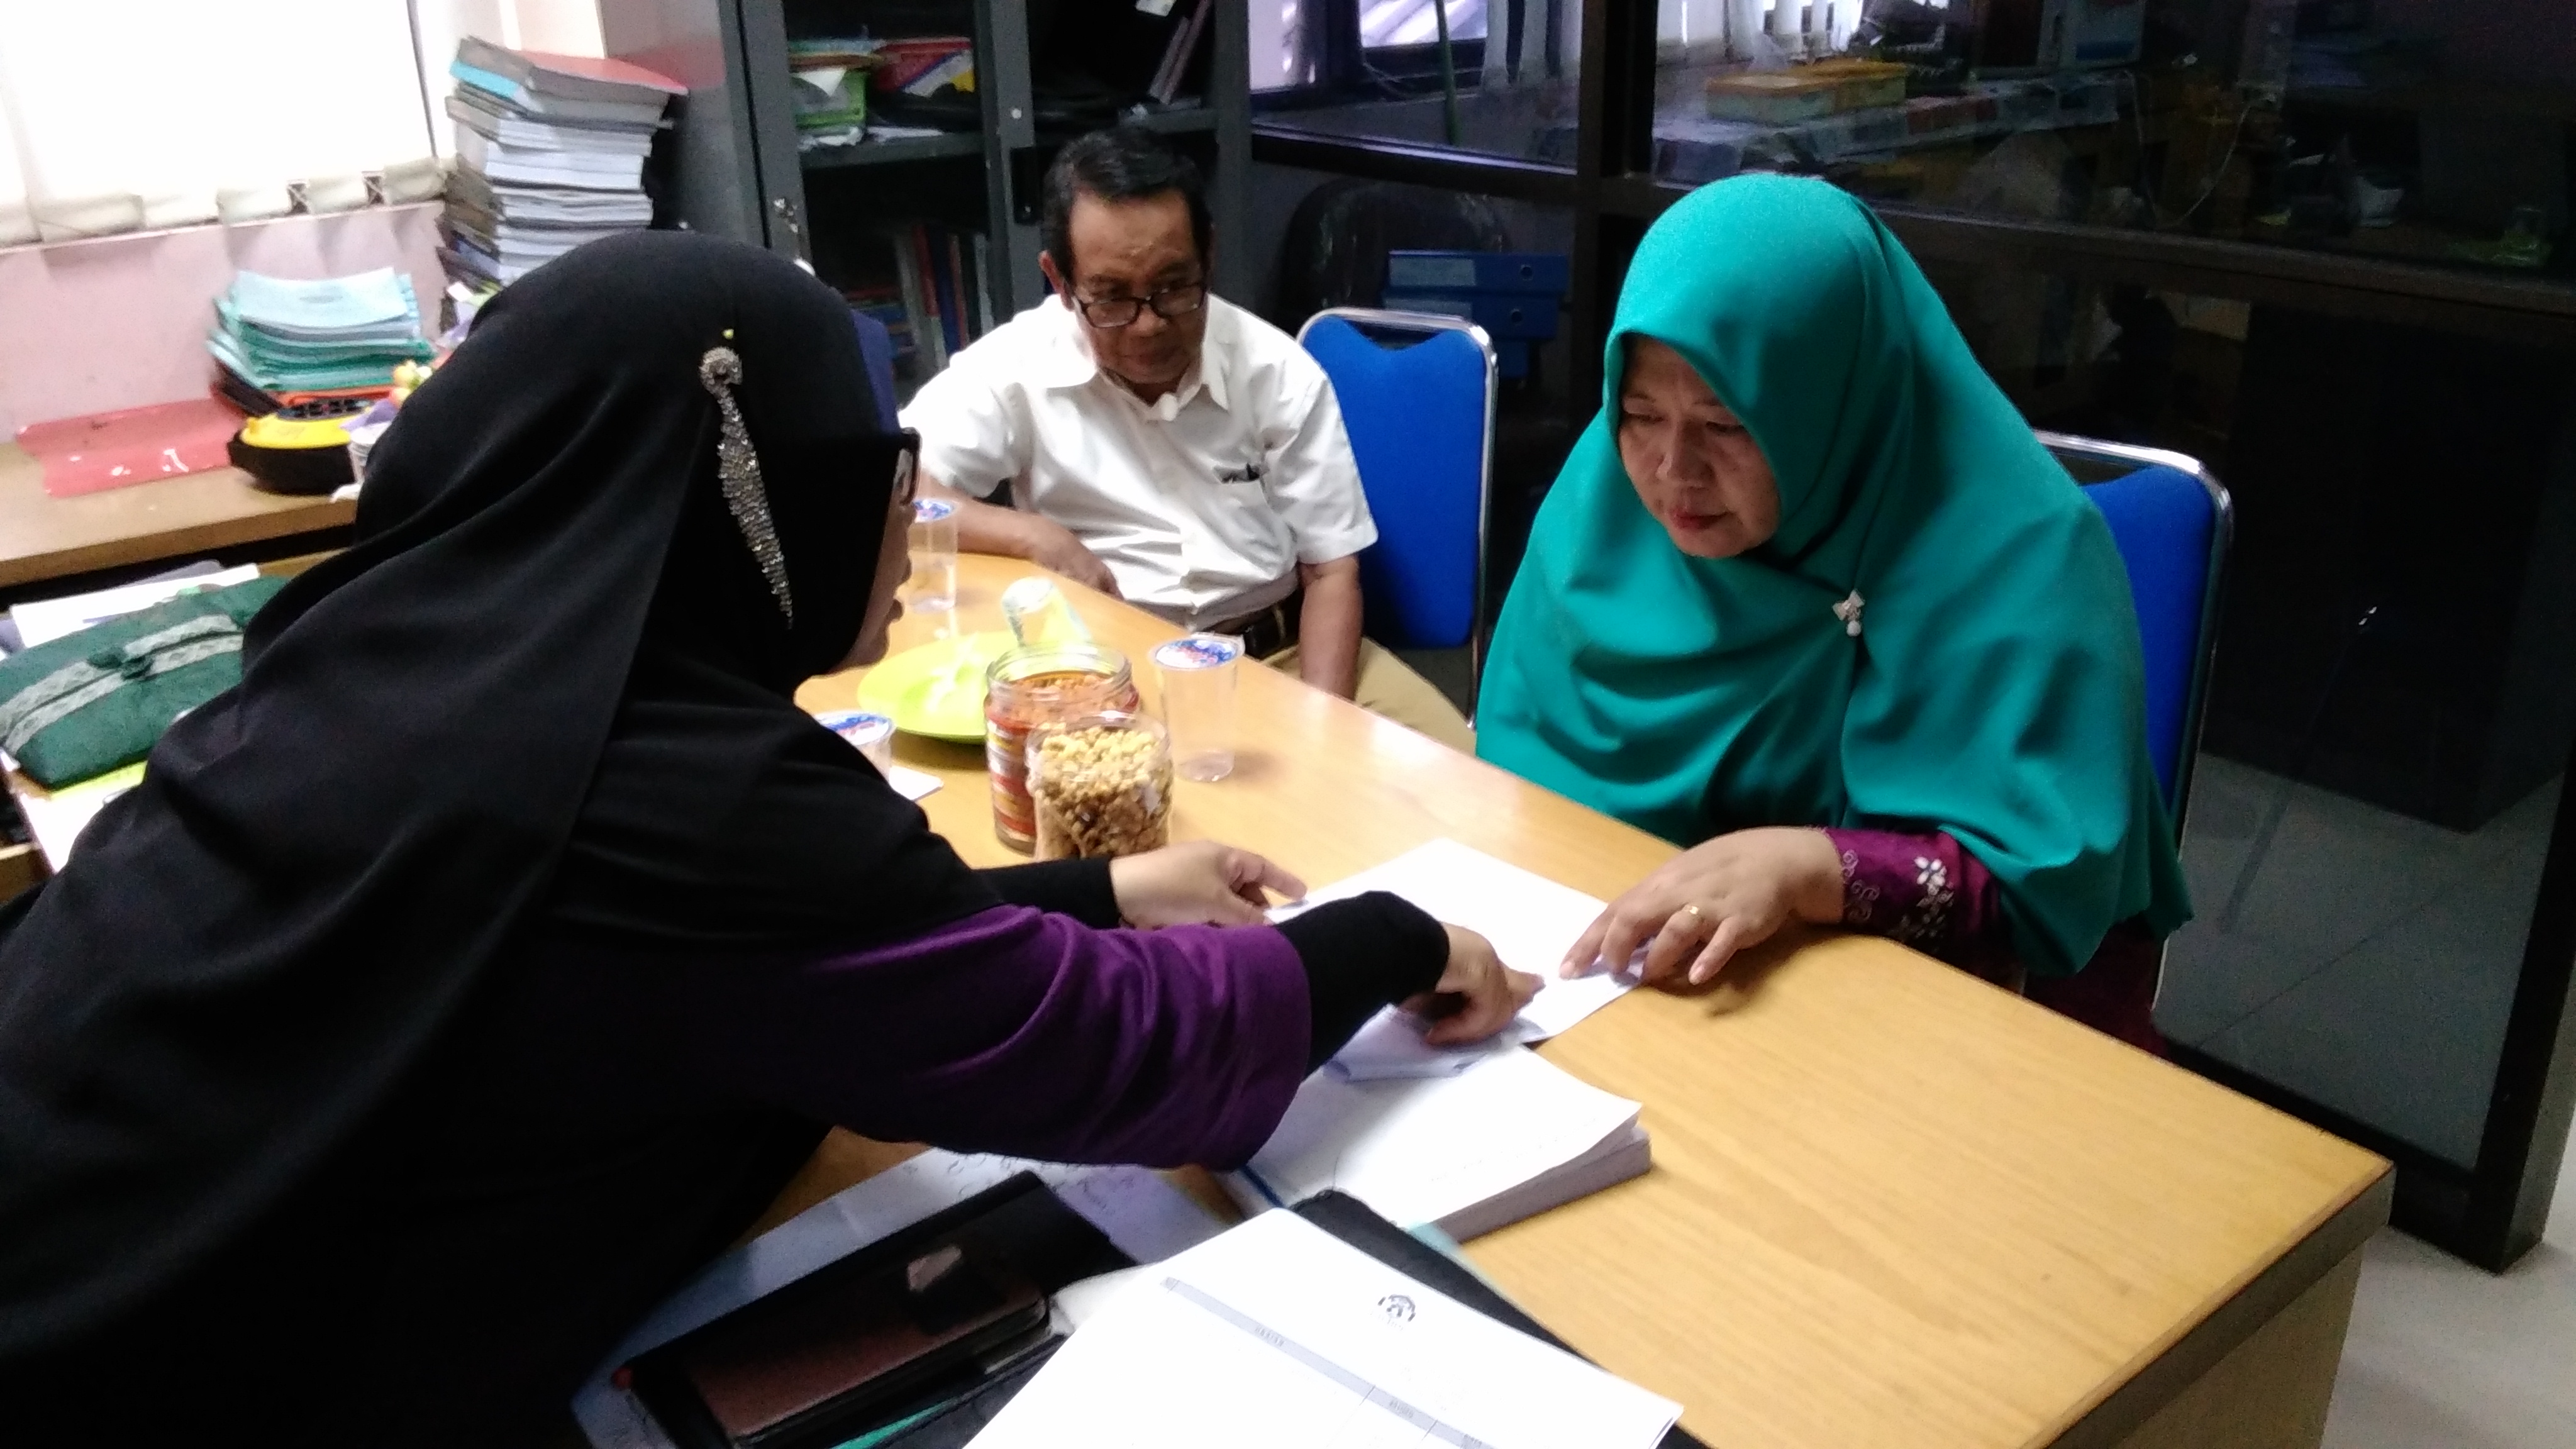
STAIN SORONG INGIN MENJALIN KERJA SAMA DENGAN SPI UIN ALAUDDIN MAKASSAR
Makassar, 14 September 2016 Ketua II Bidang Keuangan STAIN Sorong melakukan kunjungan kerja (more…)
Makassar, 14 September 2016 Ketua II Bidang Keuangan STAIN Sorong melakukan kunjungan kerja (more…)
#Muh Amrih
Auditor tidak menganggap bahwa manajemen tidak jujur, namun juga tidak menganggap kejujuran manajemen tidak dipertanyakan lagi.
IAI, 2001,SA seksi 230.08
Skeptisme merupakan bagian dari kosa kata auditing. Karena auditing melandasi profesi akuntansi, maka istilah yang digunakan adalah professional skeptisisme (Skeptisme profesional). Para teoritis dan praktisi auditing sepakat bahwa skeptisme profesional merupakan sikap yang harus dimiliki auditor.
Seorang auditor yang disiplin seharusnya tidak hanya terpaku pada prosedur audit yang ada dalam program audit, tetapi juga menggunakan skeptisme profesionalnya dalam melakukan auditing. Sikap skeptis akan membantu auditor dalam menilai secara kritis risiko yang dihadapi dan mempertimbangkan resiko tersebut dalam pengambilan keputusan. Dengan menerapkan skeptisme profesional, seorang auditor tidak akan langsung menerima pernyataan dari klien tetapi akan menggali lebih dalam untuk memeroleh keyakinan memadai mengenai masalah yang dihadapi.
Salah satu penyebab dari suatu gagal audit (audit failure) adalah rendahnya skeptisme profesional. Auditor yang tidak menerapkan sikap skeptis hanya akan menemukan salah saji karena kesalahan (Human error) dan akan sangat sulit menemukan salah saji yang diakibatkan karena kecurangan. Salah saji yang diakibatkan kecurangan biasanya disembunyikan oleh pelakunya sehingga tanpa menggali lebih dalam suatu permasalahan maka sulit untuk menemukannya.
Adapun unsur-unsur skeptisme profesional menurut International Federation of Accountants (IFAC):
Unsur-unsur skeptisme menurut International Federation of Accountants (IFAC) menyatakan kepada auditor untuk tidak langsung percaya kepada pihak manajemen tanpa mencari lebih tahu untuk memeroleh keyakinan yang memadai.
#Ahmad Zainuddin
International Standards on Auditing (ISA) menegaskan, tujuan auditor adalah memberikan asurans yang memadai (reasonable assurance) bahwa laporan keuangan bebas dari salah saji yang material yang disebabkan oleh kesalahan (error) maupun manipulasi/kecurangan (fraud).
Lalu, yang dimaksud error dan fraud itu seperti apa?
Secara sederhana, error dan fraud dibedakan dari ada atau tidaknya niat. Error merupakan kesalahan yang tidak disengaja, sedangkan fraud adalah tindakan yang sengaja dilakukan untuk menguntungkan diri sendiri maupun kelompok. Fraud mengandung niat jahat.
Istilah fraud merupakan istilah hukum yang diserap ke dalam disiplin akuntansi dan menjadi bagian penting dalam kosa kata akuntansi forensik. Dari berbagai sumber yang menjelaskan makna fraud, dapat diringkas sebagai berikut:
Lalu apa saja jenis-jenis fraud?
Jenis-jenis fraud oleh Association of Certified Fraud Examiners (ACFE) dikelompokkan menjadi tiga jenis yang biasa disebut fraud tree, yaitu:
Mengapa kita perlu mengetahui fraud dan jenis-jenisnya?
Referensi Bacaan:
Tuanakotta, Theodorus. 2013. Mendeteksi Manipulasi Laporan Keuangan. Jakarta: Salemba Empat.
#Ahmad Zainuddin
Akuntan memiliki peran besar untuk meningkatkan transparansi dan kualitas informasi keuangan demi terwujudnya perekonomian nasional yang sehat dan efisien. Tidak ada proses akumulasi dan distribusi sumberdaya ekonomi yang tidak memerlukan campur tangan profesi Akuntan. Akuntan berperan disemua sektor: publik, privat, dan nirlaba. Profesi Akuntan menyebar di dalam dan di luar instansi pemerintah. Di sektor publik, Akuntan dapat mendorong pengelolaan keuangan negara agar berjalan semakin tertib, jelas, transparan, dan semakin akuntabel. Di sektor swasta, Akuntan menyiapkan laporan keuangan yang terpercaya dan dapat diandalkan.
Eksistensi akuntan penting dan strategis untuk membangun culture birokrasi dan bisnis yang kuat, visioner, memegang teguh nilai-nilai etika, dan fokus terhadap nilai tambah bagi perekonomian nasional.
Dalam menjalankan tugas profesionalnya, akuntan dituntut untuk mematuhi kode etik profesi. Kode etik profesi merupakan kaidah-kaidah yang menjadi landasan bagi eksistensi profesi dan sebagai dasar terbentuknya kepercayaan masyarakat karena dengan mematuhi kode etik, akuntan diharapkan dapat menghasilkan kualitas kinerja yang paling baik bagi masyarakat (Baidaie, 2000 dalam Ludigdo, 2006). Kode Etik Ikatan Akuntan Indonesia (IAI) adalah aturan perilaku etika akuntan dalam memenuhi tanggung jawab profesionalnya. Kode etik akuntan Indonesia memuat delapan prinsip etika sebagai berikut:
Dalam melaksanakan tanggung jawabnya sebagai profesional, setiap anggota harus senantiasa menggunakan pertimbangan moral dan profesional dalam semua kegiatan yang dilakukannya. Anggota juga harus selalu bertanggungjawab untuk bekerja sama dengan sesama anggota untuk mengembangkan profesi akuntansi, memelihara kepercayaan masyarakat dan menjalankan tanggung jawab profesi dalam mengatur dirinya sendiri.
Setiap anggota berkewajiban untuk senantiasa bertindak dalam kerangka pelayanan kepada publik, menghormati kepercayaan publik, dan menunjukan komitmen atas profesionalisme. Satu ciri utama dari suatu profesi adalah penerimaan tanggung jawab kepada publik.
Integritas adalah suatu elemen karakter yang mendasari timbulnya pengakuan profesional. Integritas merupakan kualitas yang melandasi kepercayaan publik dan merupakan patokan bagi anggota dalam menguji keputusan yang diambilnya. Integritas mengharuskan seorang anggota untuk, antara lain, bersikap jujur dan berterus terang tanpa harus mengorbankan rahasia penerima jasa. Integritas dapat menerima kesalahan yang tidak disengaja dan perbedaan pendapat yang jujur, tetapi tidak menerima kecurangan atau peniadaan prinsip.
Setiap anggota harus menjaga obyektivitasnya dan bebas dari benturan kepentingan dalam pemenuhan kewajiban profesionalnya. Prinsip obyektivitas mengharuskan anggota bersikap adil, tidak memihak, jujur secara intelektual, tidak berprasangka atau bias, serta bebas dari benturan kepentingan atau dibawah pengaruh pihak lain.
Setiap anggota harus melaksanakan jasa profesionalnya dengan berhati-hati, kompetensi dan ketekunan, serta mempunyai kewajiban untuk mempertahankan pengetahuan dan ketrampilan profesional pada tingkat yang diperlukan untuk memastikan bahwa klien atau pemberi kerja memperoleh manfaat dari jasa profesional dan teknik yang paling mutakhir.
Setiap anggota harus menghormati kerahasiaan informasi yang diperoleh selama melakukan jasa profesional dan tidak boleh memakai atau mengungkapkan informasi tersebut tanpa persetujuan, kecuali bila ada hak atau kewajiban profesional atau hukum untuk mengungkapkannya.
Setiap anggota harus berperilaku yang konsisten dengan reputasi profesi yang baik dan menjauhi tindakan yang dapat mendiskreditkan profesi. Kewajiban untuk menjauhi tingkah laku yang dapat mendiskreditkan profesi harus dipenuhi oleh anggota sebagai perwujudan tanggung jawabnya kepada penerima jasa, pihak ketiga, anggota yang lain, staf, pemberi kerja dan masyarakat umum.
Setiap anggota harus melaksanakan jasa profesionalnya sesuai dengan standar teknis dan standar profesional yang relevan. Standar teknis dan standar professional yang harus ditaati anggota adalah standar yang dikeluarkan oleh Ikatan Akuntan Indonesia, Internasional Federation of Accountants, badan pengatur, dan pengaturan perundang-undangan yang relevan.
Referensi Bacaan:
http://www.iaiglobal.or.id/v02/keanggotaan/?act=anggota&page=11
http://www.iaiglobal.or.id/v02/akuntan_profesional.php?id=1
https://herikurniawan19.wordpress.com/2013/10/14/tugas-1-etika-profesi-dan-etika-profesi/
Ludigdo, Unti. Strukturasi Praktik Etika di Kantor Akuntan Publik: Sebuah Studi Interpretif. Simposium Nasional Akuntansi 9 Padang 2006.
# Ahmad Zainuddin
Dalam rangka mewujudkan good governance, maka audit pada organisasi sektor publik menjadi sangat penting, karena hal ini merupakan bentuk tanggung jawab sektor publik terhadap anggaran yang telah digunakan sehingga dapat diketahui pemanfaatan anggaran tersebut telah dilaksanakan sesuai prosedur dan standar atau tidak.
Audit yang dilakukan pada sektor publik berbeda dengan yang dilakukan pada sektor swasta. Perbedaan tersebut disebabkan oleh adanya perbedaan latar belakang institusional dan hukum, dimana audit sektor publik pemerintah mempunyai prosedur dan tanggung jawab yang berbeda serta peran yang lebih luas dibanding audit sektor swasta (Wilopo, 2001).
Audit pada organisasi sektor publik oleh Bastian (2014) didefinisikan sebagai suatu proses sistematik secara objektif untuk melakukan pengujian keakuratan dan kelengkapan informasi yang disajikan dalam suatu laporan keuangan organisasi sektor publik. Audit organisasi sektor publik dimaksudkan untuk memberikan keyakinan yang memadai bahwa laporan keuangan yang diperiksa telah mematuhi prinsip akuntansi berterima umum, peraturan perundang-undangan dan pengendalian intern serta kegiatan operasi organisasi sektor publik dilaksanakan secara efisien, ekonomis, dan efektif.
UUD 1945 mengamanatkan pemeriksaan tentang pengelolaan dan tanggungjawab keuangan Negara kepada sebuah lembaga Negara yang independen, yaitu Badan Pemeriksa Keuangan (BPK). BPK bertugas melakukan audit pada organisasi sektor publik pemerintah. BPK berkedudukan di tingkat pusat dan tingkat provinsi. Hasil pemeriksaan BPK diserahkan kepada lembaga perwakilan DPR atau DPRD sesuai dengan kewenangannya untuk ditindaklanjuti.
Pasal 31 ayat (2) Undang-Undang Nomor 15 Tahun 2006 tentang Badan Pemeriksa Keuangan yang menyatakan dalam melaksanakan tugasnya Badan Pemeriksa Keuangan berwenang/berkewajiban menetapkan Standar Pemeriksaan Keuangan Negara (SPKN) setelah berkonsultasi dengan Pemerintah Pusat/Pemerintah Daerah yang wajib digunakan dalam pemeriksaan pengelolaan dan tanggung jawab Keuangan Negara.
Standar Pemeriksaan Keuangan Negara (SPKN) ini ditetapkan dengan peraturan BPK Nomor 01 Tahun 2007 sebagaimana amanat UU yang ada. Dengan demikian, sejak ditetapkannya Peraturan BPK ini dan dimuatnya dalam Lembaran Negara, SPKN ini akan mengikat BPK maupun pihak lain yang melaksanakan pemeriksaan keuangan negara untuk dan atas nama BPK.
Berdasarkan UU No. 15 Tahun 2004 dan SPKN, terdapat tiga jenis pemeriksaan yang dilakukan oleh pemeriksa keuangan negara, yaitu: