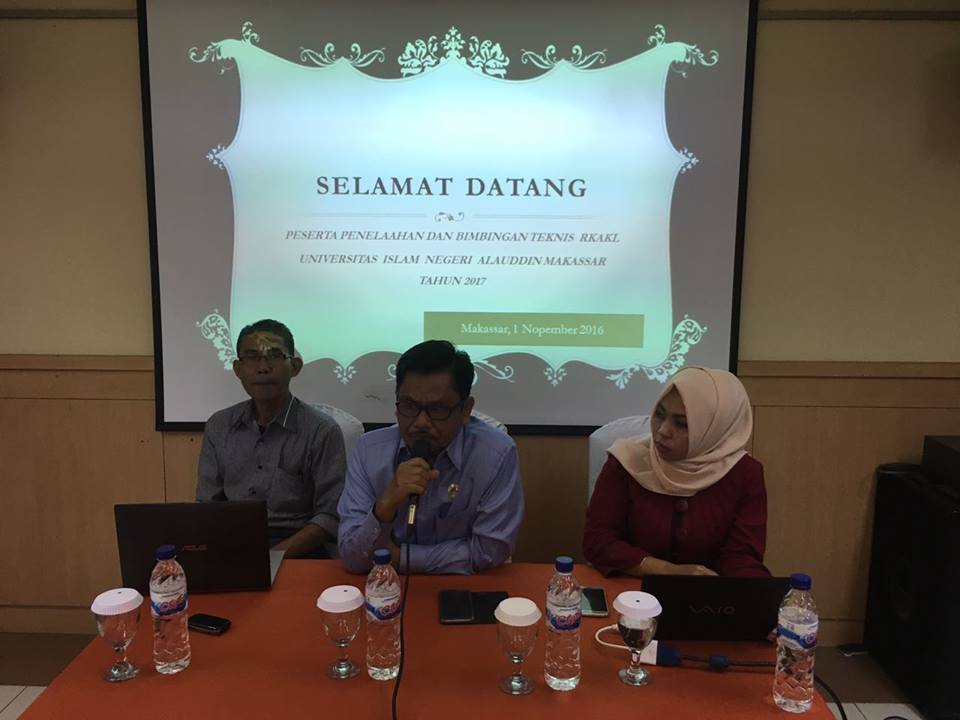
SPI MENDAMPINGI TELAAH RKA-K/L TINGKAT LEMBAGA/BAGIAN/UPT
Makassar, 1 November 2016 bertempat di Training Center lantai 3 dilaksanakan telaah RKA-K/L Tahun Anggaran 2017 (more…)
Makassar, 1 November 2016 bertempat di Training Center lantai 3 dilaksanakan telaah RKA-K/L Tahun Anggaran 2017 (more…)
Risiko dalam auditing berarti bahwa auditor menerima suatu tingkat ketidakpastian tertentu dalam pelaksanaan audit. Risiko audit yaitu risiko bahwa auditor secara tidak sadar gagal untuk menyesuaikan pendapatnya atas laporan keuangan yang salah saji secara material. Auditor menyadari bahwa risiko tersebut ada karena adanya hal-hal sebagai berikut, misalnya ketidakpastian mengenai kompetensi bukti, efektivitas struktur pengendalian intern klien, serta ketidakpastian apakah laporan keuangan memang telah disajikan secara wajar setelah audit selesai.
Standar auditing seksi 312 “Risiko Audit dan Materialitas dalam Pelaksanaan Audit” mengharuskan auditor untuk mempertimbangkan risiko audit dalam:
Komponen risiko audit pada umumnya terdiri atas tiga, yaitu:
Risiko Bawaan (Inherent Risk)
Risiko bawaan adalah kerentanan suatu asersi terhadap salah saji material dengan asumsi tidak ada kebijakan dan prosedur struktur pengendalian intern yang terkait. Risiko bawaan selalu ada dan tidak pernah mencapai angka nol. Risiko bawaan tidak dapat diubah oleh penerapan prosedur audit yang paling baik sekalipun.
Risiko bawaan bervariasi untuk setiap asersi. Sebagai contoh, asersi keberadaan dan keterjadia kas mempunyai risiko bawaan yang lebih tinggi daripada aktiva tetap. Hal ini disebabkan uang tunai merupakan suatu aset yang sangat rawan terhadap manipulasi, dan semua orang berminat terhadap uang. Sedangkan aktiva tetap lebih terlihat jelas keberadaannya. Risiko bawaan juga dibedakan atas risiko bawaan setiap akun dan risiko bawaan keseluruhan untuk banyak akun.
Risiko Pengendalian (Control Risk)
Risiko pengendalian adalah risiko bahwa suatu salah saji material yang dapat terjadi dalam suatu asersi, tidak dapat dideteksi maupun dicegah secara tepat pada waktunya oleh berbagai kebijakan dan prosedur pengendalian intern entitas. Risiko pengendalian tidak pernah mencapai angka nol karena pengendalian intern tidak akan dapat menghasilkan keyakinan penuh bahwa semua salah saji material akan dapat dideteksi maupun dicegah.
Risiko pengendalian merupakan fungsi dari efektivitas struktur pengendalian intern. Semakin efektif struktur pengendalian intern entitas klien, semakin kecil risiko pengendaliannya. Penetapan risiko pengendalian didasarkan atas kecukupan bukti audit yang menyatakan bahwa struktur pengendalian intern klien adalah efektif.
Risiko Deteksi (Detection Risk)
Risiko deteksi merupakan risiko ketika auditor tidak dapat mendeteksi salah saji material yang terdapat dalam suatu asersi. Risiko deteksi tergantung atas penetapan auditor terhadap risiko audit, risiko bawaan, dan risiko pengendalian. Semakin besar risiko audit, semakin besar pula risiko deteksi, sedangkan semakin besar risiko bawaan ataupun risiko pengendalian, semakin kecil risiko deteksi.
Risiko deteksi merupakan risiko yang dapat dikendalikan oleh auditor. Hal ini disebabkan oleh risiko deteksi yang merupakan fungsi dari efektivitas prosedur dan penerapannya oleh auditor dengan cara melakukan perencanaan yang memadai, supervisi atau pengawasan yang tepat, dan penerapan prosedur audit yang efektif, serta penerapan standar pengendalian mutu.
https://ccaccounting.wordpress.com/2013/11/01/pengertian-risiko-audit/
Halim, Abdul. Auditing Dasar-Dasar Audit Laporan Keuangan. 2015. Edisi Kelima Jilid I. Yogyakarta : UPP STIM YKPN
*Purwanto Wahyudi
Tujuan Audit atas laporan keuangan oleh auditor baik auditor internal, eksternal maupun auditor pemerintahan pada umumnya untuk memberikan pendapat tentang wajar atau tidaknya laporan keuangan yang diperiksa, Sehingga memberikan keyakinan kepada pihak manajemen maupun pihak eksternal dalam mengambil suatu keputusan. Seorang auditor dalam melakukan pengauditan harus menjalankan semua prosedur audit yang telah ditetapkan untuk meningkatkan kualitas audit. Sesuai dengan standar audit yang ke dua yaitu standar pekerjaan lapangan yang mengatakan bahwa auditor harus memperoleh cukup bukti yang tepat dengan melakukan prosedur audit agar memiliki dasar yang layak untuk memberikan pendapat yang menyangkut laporan keungan yang diaudit
Prosedur audit adalah rincian instruksi untuk pengumpulan jenis bukti audit yang diperoleh pada suatu waktu tertentu saat berlangsungnya proses audit. Prosedur audit sebagai langkah-langkah yang harus dijalankan auditor dalam melaksanakan pemeriksaanya dan dapat bekerja secara efisien dan efektif. Dengan demikian mengungkapkan bahwa prosedur audit ialah langkah yang wajib dilakukan auditor dalam pemeriksaan supaya terhindar dari penyimpangan. Dalam standar pemeriksaan keuangan negara (SPKN) menjelaskan bahwa audit pemerintah harus menggunakan prosedur yang sesuai dengan standar pemeriksaan keuangan Negara. SPKN ini ditetapkan dengan peraturan BPK nomor 01 tahun 2007 sebagaimana amanat UU yang ada. SPKN memuat persyaratan profesional pemeriksa, mutu pelaksanaan pemeriksaan dan persyaratan laporan pemeriksaan yang profesional bagi para pemeriksa dan organisasi pemeriksa dalam melaksanakan pemeriksaan atas pengelolaan dan tanggung jawab keuangan negara.
Kualitas seorang auditor dapat dilihat dari seberapa jauh auditor menjalankan prosedur-prosedur audit yang tercantum dalam program audit. Sedangkan hal yang dihadapi profesi auditor saat ini adalah praktik penghentian prematur atas prosedur audit. Praktik penghentian premature atas prosedur audit (Premature sign off prosedur audit) merupakan perilaku penyimpangan seorang auditor dalam melakaukan pemeriksaan dengan menghilangkan atau meninggalkan beberapa prosedur audit. Menurut christina mendefinisikan penghentian prematur sebagai suatu keadaan yang menunjukkan auditor menghentikan satu atau beberapa langkah audit yang diperlukan dalam prosedur audit tanpa menggantikan dengan langkah yang lain.
Perilaku pengurangan kualitas audit dideskripsikan sebagai tindakan yang dilakukan oleh auditor selama melakukan pekerjaan dimana tindakan ini dapat mengurangi ketepatan dan keefektifan pengumpulan bukti audit. Perilaku ini muncul karena adanya dilema antara inherent cost (biaya yang melekat pada proses audit) dan kualitas, tekanan waktu yang dihadapi oleh auditor dalam proses auditnya. Satu sisi, auditor harus memenuhi standar profesional yang mendorong mereka untuk mencapai kualitas audit pada level tinggi namun di sisi lain, auditor menghadapi hambatan biaya yang membuat mereka memiliki kecenderungan untuk menurunkan kualitas audit
Penghentian premature prosedur audit mengacu pada langkah untuk menghentikan beberapa prosedur audit. Penghentian prematur atas prosedur audit merupakan salah satu bentuk perilaku pengurangan kualitas audit (Reduced Audit Quality / RAQ). Penghentian prematur atas prosedur audit dapat terjadi berkenaan dengan penghentian terhadap prosedur audit yang diisyaratkan, tidak melakukan pekerjaan secara lengkap, dan mengabaikan prosedur audit, tetapi auditor berani mengungkapkan opini atas laporan keuangan yang diauditnya. Perilaku tersebut dapat meningkatkan tuntutan hukum terhadap auditor. Jika perilaku disfungsional ini dilakukan maka akan mempengaruhi kualitas audit yang akan merugikan pihak eksternal atau pemakai laporan keuangan nantinya
Bahan Bacaan
*Purwanto Wahyudi
KONSEP ANGGARAN SEKTOR PUBLIK
Anggaran merupakan pernyataan mengenai estimasi kinerja yang hendak dicapaiselama periode waktu tertentu yang dinyatakan dalam ukuran finansial, sedangkan penganggaran adalah proses atau metoda untuk mempersiapkan suatu anggaran. Dalamorganisasi sektor publik, penganggaran merupakan suatu proses politik. Pada sektor swasta, anggaran merupakan bagian dari rahasia perusahaan yang tertutup untuk publik,sebaliknya pada sektor publik anggaran justru harus diinformasikan kepada publik untuk dikritik, didiskusikan, dan diberi masukan.Penganggaran sektor publik terkait dengan proses penentuan jumlah alokasi danauntuk tiap-tiap program dan aktivitas dalam satuan moneter. Proses penganggaranorganisasi sektor publik dimulai ketika perumusan strategi dan perencanaan strategictelah selesai dilakukan. Anggaran merupakan managerial plan for action untuk memfasilitasi tercapainya tujuan organisasi.Aspek-aspek yang harus tercakup dalam anggaran sektor publik meliputi :
Aspek perencanaan;
PENGERTIAN ANGGARAN SEKTOR PUBLIK
Anggaran publik adalah rencana kegiatan dalam bentuk perolehan pendapatandan belanja dalam satuan moneter.Secara singkat dapat dinyatakan bahwa anggaran publik merupakan suaturencana finansial yang menyatakan :
PENTINGNYA ANGGARAN SEKTOR PUBLIK
Anggaran sektor publik dibuat untuk membantu menentukan tingkat kebutuhanmasyarakat, seperti listrik, air bersih, kualitas kesehatan, pendidikan, dan sebagainyaagar terjamin secara layak. Anggaran merupakan blue print keberadaan sebuah negaradan merupakan arahan di masa yang akan datang.
Anggaran dan Kebijakan Fiskal Pemerintah
Kebijakan fiskal adalah usaha yang dilakukan pemerintah untuk mempengaruhi keadaanekonomi melalui sistem pengeluaran atau sistem perpajakan untuk mencapai tujuantertentu. Alat utama kebijakan fiskal adalah anggaran. Angaran sektor publik harus dapatmemenuhi kriteria berikut :
Merefleksikan perubahan prioritas kebutuhan dan keinginan masyarakat
Menentukan penerimaan dan pengeluaran departemen-departemen pemerintah, pemerintah propinsi atau pemerintah daerah.Anggaran sektor publik penting karena beberapa alasan, yaitu:
FUNGSI ANGGARAN SEKTOR PUBLIK
Anggaran sektor publik mempunyai beberapa fungsi utama, yaitu:
(1) Sebagai alat perencanaan,
(2) alat pengendalian,
(3) alat kebijakan fiskal,
(4) alat politik,
(5) alat koordinasi dan komunikasi,
(6) alat penilaian kinerja,
(7) alat motivasi,
(8) alat menciptakan ruang publik.
Anggaran Sebagai Alat Perencanaan (Planning Tool)
Anggaran sektor publik dibuat untuk merencakan tindakan apa yang akan dilakukan oleh pemerintah, berupa biaya yang dibutuhkan, dan berapa hasil yang diperoleh dari belanja pemerintah tersebut.Anggaran sebagai alat perencanaan digunakan untuk:
Anggaran Sebagai Alat Pengendalian (Control Tool)
Sebagai alat pengendalian, anggaran memberikan rencana detail atas pendapatan dan pengeluaran pemerintah agar pembelanjaan dapat dipertanggungjawabkan kepada publik.Anggaran sebagai instrumen pengendalian digunakan untuk menghindari adanya overspending, underspending dan salah sasaran (misappropriation) dalam pengalokasian anggaran dalam bidang lain yang bukan merupakan prioritas.Pengendalian anggaran public dapat dilakukan dengan 4 cara, yaitu:
Anggaran Sebagai Alat Kebijakan Fiskal (Fiscal Tool)
Anggaran sebagai alat kebijakan fiskal pemerintah digunakan untuk menstabilkanekonomi dan mendorong pertumbuhan ekonomi. Anggaran dapat digunakan untuk mendorong, memfasilitasi, dan mengkoordinasikan kegiatan ekonomi masyarakatsehingga dapat mempercepat pertumbuhan ekonomi.
Anggaran Sebagai Alat Politik (Political Tool)
Pada sektor publik, anggaran merupakan dokumen politik sebagai bentuk komitmeneksekutif dan kesepakatan legislative atas penggunaan dana publik untuk kepentingantertentu. Oleh karena itu pembuatan anggaran publik membutuhkan political skill,coalition building, keahlian bernegosiasi, dan pemahaman tentang prinsip manajemenkeuangan publik oleh para manajer publik.
Anggaran Sebagai Alat Koordinasi dan Komunikasi (Coordination and Communication Tool)
Anggaran publik merupakan alat koordinasi antar bagian dalam pemerintahan. Anggaran publik yang disusun dengan baik mampu mendeteksi inkonsistensi suatu unir kerja dan juga berfungsi sebagai alat komunikasi antar unit kerja dalam lingkungan eksekutif.
Anggaran Sebagai Alat Penilaian Kinerja (Performance Measurement Tool)
Anggaran merupakan wujud komitmen dari budget holder (eksekutif ) kepada pemberiwewenang (legislatif)
Kinerja eksekutif akan dinilai berdasarkan pencapaian targetanggaran dan efisiensi pelaksanaan anggaran.
Anggaran Sebagai Alat Motivasi (Motivation Tool)
Agar dapat memotivasi pegawai, anggaran hendaknya bersifal challenging but attainableatau demanding but achieveable.
Maksudnya adalah target anggaran hendaknya janganterlalu tinggi hingga tidak dapat dipenuhi, namun juga jangan terlalu rendah hinggaterlalu mudah dicapai.
Anggaran Sebagai Alat untuk Menciptakan Ruang Publik (Public Share)
Masyarakat, LSM, Perguruan Tinggi dan berbagai organisasi kemasyarakatan harusterlibat dalam proses penganggaran publik.
Kelompok masyarakat yang terorganisir akanmencoba mempengaruhi anggaran pemerintah, kelompok lain yang kurang terorganisir akan mempercayakan aspirasinya melaluiproses politik yang ada.
JENIS-JENIS ANGGARAN SEKTOR PUBLIK
Anggaran sektor publik dibagi menjadi dua, yaitu :
Anggaran Operasional (operation/recurrent budget)
Anggaran Operasional diguanakan untuk merencanakan kebutuhan sehari-hari dalammenjalankan pemerintahan. Misalnya adalah belanja rutin (recurrent expenditure) yaitu pengeluaran yang manfaatnya hanya untuk satu tahun anggaran dan tidak dapatmenambah aset atau kekayaan bagi pemerintah.Secara umum pengeluaran yang masuk kategori anggaran operasional antara lain
Belanja Administrasi Umum dan Belanja Operasi dan Pemeliharaan. Anggaran Modal (capital/investment budget)
Anggaran modal menunjukkan rencana jangka panjang dan pembelanjaan atas aktivatetap seperti gedung, peralatan, kendaraan, perabot, dan sebagainya. Pada dasarnya pemerintah tidak mempunyai uang yang dimiliki sendiri, sebab seluruhnya adalah milik publik.
PRINSIP-PRINSIP ANGGARAN SEKTOR PUBLIK
Prinsip-prinsip anggaran sektor publik meliputi:
PROSES PENYUSUNAN ANGGARAN SEKTOR PUBLIK
Proses penyusunan anggaran mempunyai 4 tujuan yaitu :
Faktor dominan yang terdapat dalam proses penganggaran adalah :
Pengelolaan keuangan publik melibatkan beberapa aspek, yaitu aspek penganggaran,aspek akuntansi, aspek pengendalian, dan aspek auditing.
PRINSIP-PRINSIP POKOK DALAM SIKLUS ANGGARAN
Richard Musgrave seperti yang dikutip Coe (1989) mengidentifikasikan tiga pertimbangan mengapa pemerintah perlu ³terlibat´ dalam ³bisnis´ pengadaan barang dan jasa bagi masyarakat.
Ketiga pertimbangan tersebut meliputi stabilitas ekonomi,redistribusi pendapatan, dan alokasi sumber daya.Lemahnya perencanaan anggaran memungkinkan munculnya underfinancing atau
overfinancing yang akan mempengaruhi tingkat efisiensi dan efektivitas anggaran. Siklusanggaran meliputi empat tahap yang terdiri atas:
Tahap Persiapan Anggaran (Budget Preparation)
Pada tahap persiapan anggaran dilakukan taksiran pengeluaran atas dasar taksiran pendapatan yang tersedia. Yang perlu diperhatikan adalah sebelum menyetujui taksiran pengeluaran, terlebih dahulu harus dilakukan penaksiran pendapatan secara lebih akurat. Dalam persoalan estimasi, yang perlu mendapat perhatian adalah terdapatnyafaktor “uncertainty” (tingkat ketidakpastian)yang cukup tinggi. Oleh sebab itu, manajer keuangan public harus memahami betul dalam menentukan besarnya suatu mata anggaran.
Besarnya mata anggaran pada suatu anggaran yang menggunakan “line-item budgeting´ akan berbeda pada “input-output budgeting”, “program budgeting” atau “zero based budgeting”.
Di Indonesia, proses perencanaan APBD dengan paradigma baru menekankan pada pendekatan bottom-up planning dengan tetap mengacu pada arah kebijakan pembangunan pemerintah pusat. Arahan kebijakan pembangunan pembangunan pemerintah pusat tertuang dalam dokumen perencanaan berupa GBHN, Program Pembangunan Nasional (PROPE NAS), Rencana Strategis (RESENTRA), dan RencanaPembangunan Tahunan (REPETA). Sinkronisasi perencanaan pembangunan yang digariskan oleh pemerintah pusatdengan perencanaan pembangunan daerah sejak spesifik diatur dalam Peraturan Pemerintah No. 105 dan 108 Tahun 2000. Pada pemerintah pusat, perencanaan pembangunan dimulai dari peyusunan PROPENAS yang merupakan operasionalisasi GBHN. PROPERNAS tersebut kemudian dijabarkan dalam bentuk RESENTRA.Berdasarkan PROPER NAS dan RESENRA serta analisis fiscal dan makro ekonomi,kemudian dibuat persiapan APBN dan REPETA.Sementara itu, di tingkat daerah (propinsi dan kabupaten/kota) berdasarkan ketentuan Peraturan Pemerintah No. 108 Tahun 2000 pemerintah daerah disyaratkanuntuk membuat dokumen perencanaan daerah yang terdiri atas PROPEDA(REN STRADA). Dokumen perencanaan daerah tersebut diupayakan tidak menyimpang dari PROPENAS dan RENSTRA yang dibuat pemerintah pusat. Dalam PROPEDA dimungkinkan adanya penekanan prioritas program pembangunan yang berbeda dari satu daerah dengan daerah yang lain sesuai kebutuhan masing-masing daerah. PROPEDA (RENSTRADA) dibuat oleh pemerintah daerah bersama dengan DPRD dalam kerangka waktu lima tahun yang kemudian dijabarkan pelaksanaannya dalam kerangka tahunan. Penjabaran rencana strategis jangka panjang dalam REPETADA tersebutdilengkapi dengan:
Tahap Ratifikasi Anggaran
Tahap berikutnya adalah budget ratification. Tahap ini merupakan tahap yang melibatkan proses politik yang cukup rumit dan cukup berat. Pimpinan eksekutif dituntut tidak hanya memiliki “managerial skill” namun juga harus mempunyai “ political skill” salesmanship´dan ‘coalition building’ yang memadai. Integritas dan kesiapan mentalyang tinggi dari eksekutif sangat penting dalam tahap ini.
Tahap Pelaksanaan Anggran
(Budget Implementation)Sistem informasi akuntansi dan sistem pengendalian manajemen sangat diperlukan untuk mendukung pelaksanaan anggaran. Manajer keuangan public dalam hal ini bertanggung jawab untuk menciptakan sistem akuntansi yang memadai dan handal untuk perencanaandan pengendalian anggran yang telah disepakati, dan bahkan dapat diandalkan untuk tahap penyusuanan anggaran periode berikutnya.
Tahap Pelaporan dan Evaluasi Anggaran
Tahap terakhir dari siklus anggaran adalah pelaporan dan evaluasi anggaran. Tahap persiapan, ratifikasi, dan implementasi anggaran terkait dengan aspek operasionalanggaran, sedangkan tahap pelaporan dan evaluasi terkait dengan aspek akuntanbilitas. Jika tahap implementasi telah didukung dengan sistem akuntansi dan sistem pengendalian manajemen yang baik, maka diharapkan tahap budget reporting and evaluation tidak akan menemui banyak masalah.
IKHTISAR
Penganggaran sektor publik merupakan proses yang sangat vital bagi organisasisektor publik. Anggaran publik penting sebab anggaran membantu menentukan tingkatkebutuhan masyarakat. Anggaran merupakan instrumen kebijakan fiskal pemerintahuntuk mempengaruhi keadaan ekonomi melalui kebijakan pengeluaran dan perpajakan.Dengan anggaran, pemerintah dapat mengalokasikan sumber daya yang langka untuk menggerakan pembangunan sosial ekonomi, menjamin kesinambungan, danmeningkatkan kualitas hidup masyarakat. Dan yang penting lagi, anggaran merupakansarana untuk menunjukan akuntanbilitas pemerintah terhadap publik.Anggaran publik terdiri dari anggaran operasional dan anggaran modal. Anggaranoperasional adalah pengeluaran yang dilakukan secara rutin dan tidak menambahkekayaan serta manfaatnya hanya untuk satu tahun anggaran. Sedangkan anggaran modal (aset) manfaatnya lebih dari satu tahun anggaran dan menambah kekayaan.
*Ahmad Zainuddin
Bukti transaksi adalah dokumen yang digunakan sebagai keterangan atau landasan keyakinan kebenaran terhadap kegiatan yang merubah posisi keuangan suatu entitas dan pencatatannya. Bukti-bukti ini sah secara hukum sebagai tanda terjadinya transaksi. Bukti audit (audit evidence) mendukung laporan keuangan yang terdiri dari data akuntansi dan semua informasi penguat yang tersedia bagi auditor.
Ukuran keabsahan (validity) bukti tersebut untuk tujuan audit tergantung pada pertimbangan auditor independen; dalam hal ini bukti audit berbeda dengan bukti hukum (legal evidence) yang diatur secara tegas oleh peraturan perundang-undangan.
Verifikasi adalah salah satu bentuk pengawasan melalui pengujian terhadap dokumen keuangan secara administratif dengan pedoman dan kriteria yang berlaku. Tujuan verifikasi adalah:
Ruang lingkup verifikasi mencakup aspek-aspek berikut.
Apakah pengeluaran tersebut tersedia dalam jumlah yang mencukupi dalam dokumen pelaksanaan anggaran.
Apakah pembebanan anggaran dalam dokumen telah sesuai dengan dokumen pelaksanaan anggaran
Menyangkut dipenuhinya persyaratan tanda bukti pengeluaran, prosedur pengadaan, perhitungan, tarif, potongan.
Pelaksanaan Verifikasi
Dengan mengecek pengeluaran dengan dana tersedia dalam dokumen pelaksanaan anggaran
Dengan mengecek kesesuaian tujuan pengeluaran dalam dokumen dengan yang tercantum dalam dokumen pelaksanaan anggaran
Dengan mengecek pembebanan anggaran dalam dokumen pengeluaran apakah sesuai dengan dokumen pelaksanaan anggaran
Melalui pengecekan atas kebenaran pengisian, perhitungan dan prosedur pengadaan barang/jasa dari dokumen pengeluaran
Verifikasi kelengkapan bukti pengeluara